Китайският автомобилен срив: Европа под двоен натиск


Китайският пазар изстива
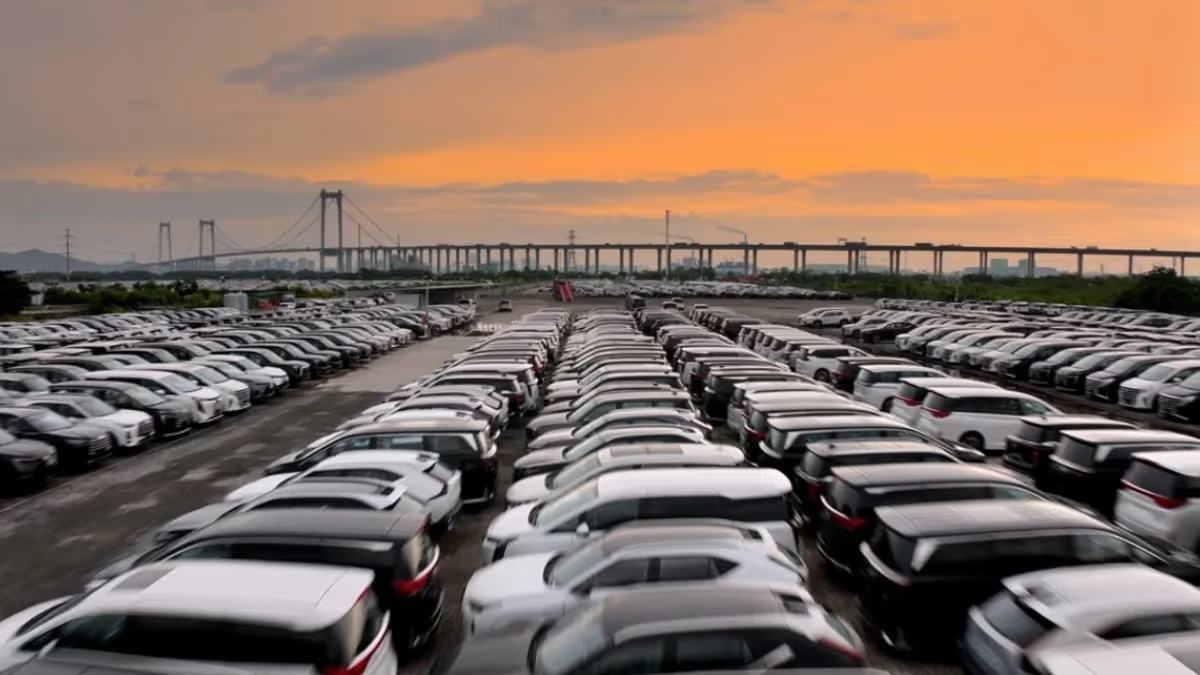
През есента на 2026 г., обичайно силен сезон за продажби, китайските шоуруми остават необичайно празни, а някои дилъри реализират едва два-три автомобила седмично. Причините са несигурната макроикономическа среда, по-ниските цени на имотите и намалените държавни субсидии, което кара купувачите да отлагат покупки. Продажбите на леки автомобили намаляват с 21,7% до 13,33 млн. бройки за първите девет месеца, а прогнозата за цялата 2026 г. е спад от 22% до 18,5 млн. автомобила. Сегментът на превозните средства с алтернативни задвижващи системи също се свива с 12,8% от януари до септември, докато потребителите стават по-предпазливи и по-внимателни към всяка функция и разход.
Ценова война и свиващи се печалби
Слабото вътрешно търсене засилва конкуренцията и ценовата война, водена от големи китайски производители. Цените падат, маржовете се свиват, а компаниите търсят изход на чуждестранни пазари. Традиционните модели с двигатели с вътрешно горене отбелязват дванадесети пореден месечен спад през септември, а общите продажби на леки автомобили в страната се сриват с 28,1% до 1,63 млн. бройки. Печалбите в автомобилната индустрия намаляват с 22,8% за януари-септември, което контрастира с ръста в общата промишленост.
Износът носи надежда, но и риск
Някои производители компенсират слабото вътрешно търсене с масов износ. Един от водещите гиганти увеличава глобалните си продажби през септември до 463 561 автомобила, с 17% ръст, а експортът му скача със 153,9%. Други играчи обаче отчитат свиване на доставките с 6,3% до 31 817 бройки. В Пекин растат опасенията, че засиленият експортен натиск може да предизвика ответни мерки и по-строги търговски бариери от страна на Съединените щати и Европа.
Европа под двоен натиск
За европейските производители китайската криза се превръща в двоен проблем. Те губят позиции на важен международен пазар и същевременно срещат засилена конкуренция у дома, тъй като китайските марки насочват непродадени обеми към Европа. От януари до август 2026 г. Европейският съюз е внесъл приблизително 1,1 млн. леки автомобила от Китай, което надхвърля общия обем за цялата предходна година; само през август вносът нараства със 151% спрямо август 2025 г. Китайските електрически модели са средно с 21% по-евтини от преките европейски конкуренти, което принуждава местните производители да редуцират разходи. Въведените от 2024 г. допълнителни тарифи и защитни механизми ограничават частично пазарния дял на вноса, но не спират навлизането на китайските марки. Европа е изправена пред сложен баланс между защитата на собствената автомобилна индустрия и достъпа на потребителите до по-евтини автомобили и здравословна пазарна среда.