Нов баланс: Германия преосмисля търговията с Китай
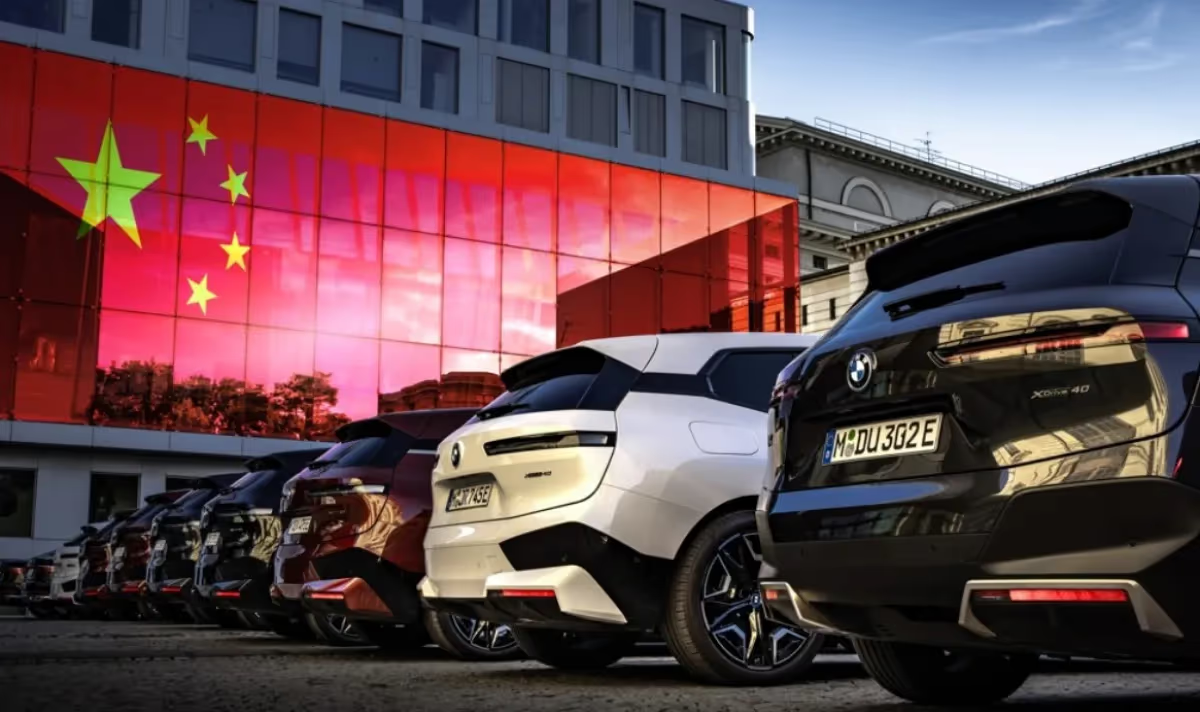
Германия преосмисля икономическите си отношения с Китай, след като десетилетният модел на силен износ към китайския пазар отслабва. През първите пет месеца на 2026 г. германският износ за Китай е намалял с 14,5% на годишна база до 29,6 млрд. евро, а вносът от Китай е нараснал с 6,2% до 72,4 млрд. евро. Така търговският дефицит на Германия с Китай е достигнал 42,8 млрд. евро спрямо 33,5 млрд. евро година по-рано.
Най-силно засегнати са автомобилостроенето и машиностроенето. Износът на автомобили и автомобилни части за Китай е намалял с 26,1%, а на машини – със 17,5%. През 2025 г. стойността на германския автомобилен износ за китайския пазар е спаднала с 33% до 13,6 млрд. евро. Причините са както в по-слабото вътрешно търсене в Китай, така и в нарастващата конкурентоспособност на местните производители, които вече предлагат собствени технологични решения в сектори, дълго доминирани от германската индустрия.
В същото време Германия остава силно зависима от китайски доставки. През първите пет месеца на 2026 г. около 81,8% от внесените в Германия преносими компютри, 66,3% от смартфоните и 64,1% от литиево-йонните батерии са били с китайски произход по стойност. При фотоволтаичните клетки делът достига 86,1%.
Това засилва дебата за нова германска стратегия спрямо Пекин. Основното предизвикателство е да се запази достъпът на германските компании до китайския пазар, като едновременно се намали зависимостта от стратегически доставки и се защити конкурентоспособността на собствената индустрия. На европейско равнище също расте загрижеността: през 2025 г. Европейският съюз е внесъл китайски стоки за 559,4 млрд. евро, а е изнесъл за Китай 199,6 млрд. евро, което означава дефицит от близо 360 млрд. евро.
Европейската комисия вижда сериозно предизвикателство в китайската конкуренция, особено при електромобилите, батериите и технологиите за възобновяема енергия. Китай оспорва обвиненията в нелоялна конкуренция и настоява за отворени търговски отношения. За Германия ситуацията е особено сложна, защото Китай остава важен търговски партньор и производствена база. Затова промяната в стратегията не означава непременно ограничаване на връзките, а търсене на нов баланс между търговските ползи, индустриалната конкурентоспособност и сигурността на доставките.